Domain klein-kraftrad.de kaufen?
Wir ziehen mit dem Projekt
klein-kraftrad.de um.
Sind Sie am Kauf der Domain
klein-kraftrad.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klein-kraftrad.de kaufen?
Sind Tampons Medizinprodukte?
Sind Tampons Medizinprodukte? Ja, Tampons werden als Medizinprodukte eingestuft, da sie in direktem Kontakt mit dem Körper stehen und spezielle gesundheitliche Anforderungen erfüllen müssen. Sie unterliegen daher strengen Vorschriften und Qualitätskontrollen, um sicherzustellen, dass sie keine gesundheitlichen Risiken für die Verbraucher darstellen. Medizinprodukte wie Tampons müssen bestimmte Standards erfüllen, um sicherzustellen, dass sie wirksam und sicher sind. Daher werden Tampons als Medizinprodukte klassifiziert und müssen entsprechend gekennzeichnet und zugelassen werden. **
Sind Hilfsmittel Medizinprodukte?
Sind Hilfsmittel Medizinprodukte? Diese Frage hängt von der Definition des Begriffs "Hilfsmittel" ab. Im Allgemeinen werden Medizinprodukte als Instrumente, Apparate, Vorrichtungen oder Software definiert, die für medizinische Zwecke verwendet werden. Hilfsmittel hingegen sind Gegenstände, die Menschen mit Behinderungen oder Einschränkungen im Alltag unterstützen. Einige Hilfsmittel können als Medizinprodukte klassifiziert werden, wenn sie speziell für medizinische Zwecke entwickelt wurden. Es ist wichtig, zwischen medizinischen Hilfsmitteln und allgemeinen Hilfsmitteln zu unterscheiden, um die entsprechenden gesetzlichen Vorschriften und Qualitätsstandards einzuhalten. **

Ähnliche Suchbegriffe für HOLTSCH-Medizinprodukte-GmbH-Quickpad
Top-Angebote
Produkte zum Begriff HOLTSCH-Medizinprodukte-GmbH-Quickpad:
-
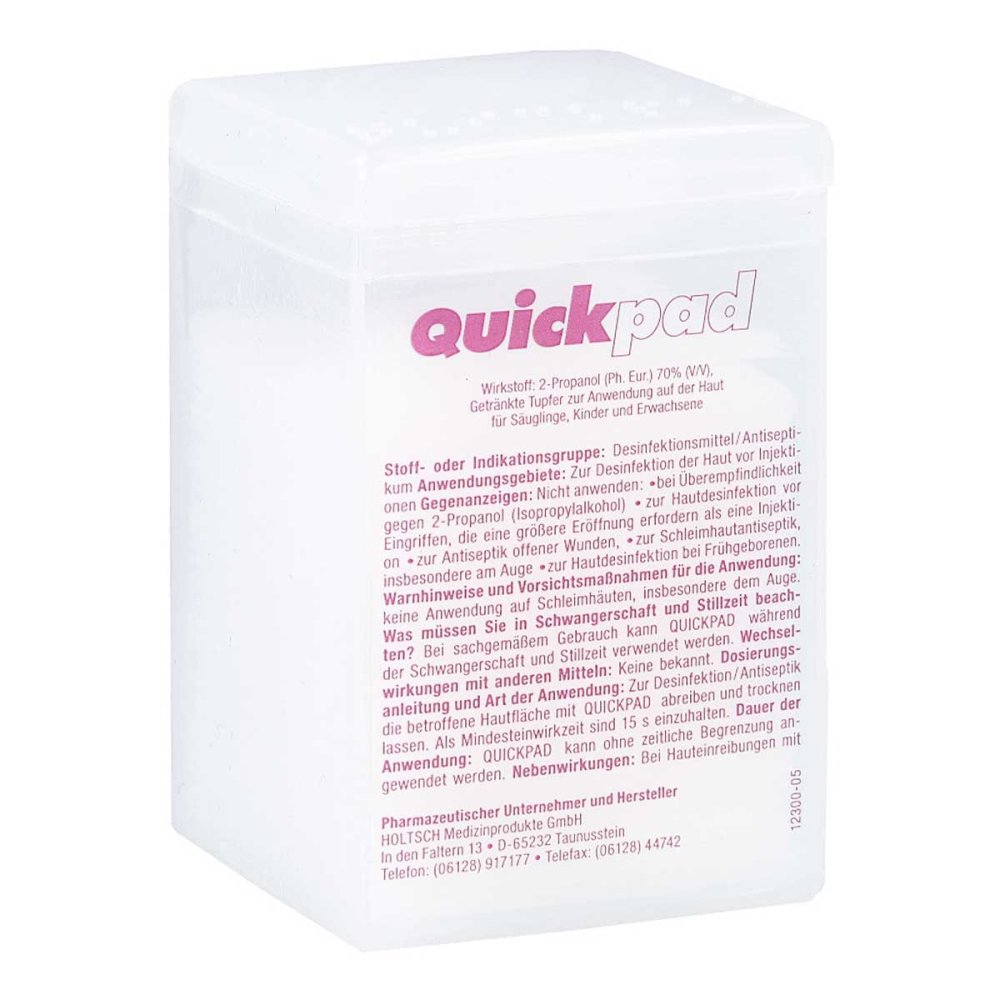
Quickpad Alk Tup Spender 150 STWichtige Hinweise (Pflichtangaben): Quickpad - getränkte Tupfer zur Anwendung auf der Haut. Wirkstoff: 2-Propanol (Ph. Eur.) 70% (V/V). Anwendungsgebiete: Zur Desinfektion der Haut vor Injektionen. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Quickpad - getränkte Tupfer zur Anwendung auf der Haut für Säuglinge, Kinder und Erwachsene Wirkstoff: 2-Propanol (Ph. Eur.) 70% (V/V) Stoff- oder Indikationsgruppe: Desinfektionsmittel/Antiseptikum. Anwendungsgebiete: Zur Desinfektion der Haut vor Injektionen. Gegenanzeigen: Nicht anwenden: bei Überempfindlichkeit gegen 2–Propanol (Isopropylalkohol), zur Hautdesinfektion vor Eingriffen, die eine größere Eröffnung erfordern als eine Injektion, zur Antiseptik offener Wunden, zur Schleimhautantiseptik, insbesondere am Auge, zur Hautdesinfektion bei Frühgeborenen. Warnhinweise und Vorsichtsmaßnahmen für die Anwendung: Keine Anwendung auf Schleimhäuten, insbesondere dem Auge. Was müssen Sie in Schwangerschaft und Stillzeit beachten? Bei sachgemäßem Gebrauch kann Quickpad während der Schwangerschaft und Stillzeit verwendet werden. Wechselwirkungen mit anderen Mitteln: Keine bekannt. Dosierungsanleitung und Art der Anwendung: Zur Desinfektion/Antiseptik die betroffene Hautfläche mit Quickpad abreiben und trocknen lassen. Als Mindesteinwirkzeit sind 15 s einzuhalten. Dauer der Anwendung: Quickpad kann ohne zeitliche Begrenzung angewendet werden. Nebenwirkungen: Bei Hauteinreibungen mit 2-Propanol (Ph.Eur) 70% (VA/) können in sehr seltenen Fällen (dies entspricht weniger als 1 von 10.000 Behandelten) Hautrötungen und leichtes Brennen auftreten. Meldung von Nebenwirkungen: Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte Abt. Pharmakovigilanz Kurt-Georg-Kiesinger Allee 3 D-53175 Bonn Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweise und Angaben zur Haltbarkeit des Arzneimittels: Das Verfallsdatum dieser Packung ist auf dem Kunststoffbehältnis angegeben. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Haltbarkeit nach Anbruch: 6 Monate. Lagerungshinweise: Vor Feuer schützen! Gut verschlossen aufbewahren. Arzneimittel für Kinder unzugänglich aufbewahren. Zusammensetzung: 1 Kunststoffbehältnis mit 15O getränkten Tupfern enthält pro Tupfer: Arzneilich wirksamer Bestandteil: 2-Propanol (Ph.Eur.) 70% (V/V): 0,41 g. Sonstige Bestandteile: Vliestupfer aus Polypropylen: 0,12 g. Packungsgrößen: Packung mit 150 getränkten Tupfern. Pharmazeutischer Unternehmer und Hersteller: Holtsch Medizinprodukte GmbH In den Faltern 13 D-65232 Taunusstein Telefon: (06128) 917177 Telefax: (06128) 44742 Diese Gebrauchsinformation wurde zuletzt überarbeitet im September 2014. Quelle: Angaben der Verpackung Stand: 05/20163,11 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Klein, Hartmut: Praxishandbuch der GmbHPraxishandbuch der GmbH , Die gesellschafts- und steuerrechtlichen Besonderheiten der GmbH - praxisbezogen dargestellt Dieses Werk stellt die GmbH mit all ihren Besonderheiten praxisnah dar. Es gliedert sich übersichtlich in einen gesellschaftsrechtlichen und einen steuerrechtlichen Teil. Im gesellschaftsrechtlichen Teil erfahren Sie alles Wesentliche über die relevanten Aspekte einer GmbH - von der Gründung über die Stammeinlage, Organe und Mitgliedschaft bis zur Beendigung. Beispiele und Formulierungshilfen helfen Ihnen, die für Ihre Mandanten beste Gestaltung hinsichtlich ihrer GmbH zu realisieren. Schwerpunktthema im steuerrechtlichen Teil ist die Darstellung des Körperschaftsteuerrechts. Ausführliche Erläuterungen zu praxisrelevanten Themen wie der verdeckten Gewinnausschüttung oder zu Gewerbesteuer und Umsatzsteuer helfen Ihnen, Gestaltungsmöglichkeiten optimal auszuschöpfen. Weitere Themen dieses Teils sind u.a.: - steuerliche Folgen bei der Gründung, - Fragen im Zusammenhang mit Aufsichtsratsbezügen, zur Organschaft, zum Steuerabzugsverfahren, zur Besteuerung der Gesellschafter, - Haftungsfragen und die - Besteuerung der GmbH in der Liquidation. Die 5. Auflage wurde um einen dritten Teil mit Fällen aus der Praxis erweitert. Die Online-Version enthält überdies einen Anhang mit Vertragsmustern. Rechtsstand ist der 31.12.2024 Inhaltsverzeichnis: ¿1. Teil: Gesellschaftsrecht der GmbH 1. Abschnitt: Einführung A. Wesen der Gesellschaften B. Die verschiedenen Gesellschaftsformen C. Überblick der Rechtsänderungen des GmbHG D. Wesensmerkmale der GmbH, Zweckmäßigkeit der Gesellschaftsform E. Besonderheiten der Unternehmergesellschaft (haftungsbeschränkt) 2. Abschnitt: Errichtung der GmbH A. Errichtung der GmbH B. Haftungsfragen im Zusammenhang mit der Gründung C. Umwandlungen 3. Abschnitt: Stammeinlage, Geschäftsanteil und und Stammkapital A. Begriffsbestimmung B. Die Leistung der Einlage auf das Stammkapital (Stammeinlage) C. Das Stammkaptial und seine Erhaltung D. Gesellschafterdarlehen und gleichgestellte Forderungen E. Kapitalerhöhung, Kapitalherabsetzung F. Nachschusspflicht 4. Abschnitt: Mitgliedschaft und Geschäftsanteil A. Die Gesellschafterstellung B. GmbH-Gechäftsanteil im Rechtsverkehr (Gesellschafterwechsel) C. Einziehung des Geschätsanteils D. Ausschließung und Austritt eines Gesellschafters 5. Abschnitt: Die Organe der GmbH¿ A. Die Gesellschafterversammlung B. Der Geschäftsführer C. Haftungsfragen D. Aufsichtsrat und Beirat der GmbH 6. Abschnitt: Der Jahresabschluss, Gewinn und Verlust A. Buchführung und Inventar B. Der Jahresabschluss C. Gewinn und Verlust 7. Abschnitt: Die Beendigung der GmbH A. Allgemeines B. Rechtsfolgen der Auflösung 2. Teil: Steuerrecht der GmbH 1. Abschnitt: Einführung A. Wahl der Gesellschaftsform B. Grundlegende Systemunterschiede in der Besteuerung der einzelnen Gesellschaftsformen C. Grundzüge der Besteuerung des Einkommnes bei der GmbH und ihren Gesellschaftern 2. Abschnitt: Steuerliche Folgen bei der Gründung einer GmbH A. Verkehrssteuerliche Folgen bei der Gründung B. Ertragsteuern C. Auzfnahme der Geschäftstätigkeit vor Entsteheung der GmbH 3. Abschnitt: Die laufende Besteuerung der GmbH A. Körperschaftsteuer B. Die Organschaft C. Gewerbesteuer D. Umsatzsteuer 4. Abschnitt: Kapitalerhöhung - Kapitalherabsetzung A. Allgemeines B. Kapitalerhöhung gegen Einlagen C. Kapitalerhöhung aus Gesellschaftsmitteln D. Kapitalherabsetzung 5. Abschnitt: Die Besteuerung auf der Ebene der der Gesellschafter (Teileinkünfteverfahren, Abgeltungsteuer) A. Grundlegende Prizipien unter der Ägide des Teileinkünfteverfahrens B. Dividenden (Beteiligungserträge) C. Veräußerung oder Entnahme von GmbH-Anteilen D. Beteiligungen im Beriebsvermögen 6. Abschnitt: Die Besteuerung der GmbH in der Liquidation A. Körperschaftsteuer B. Gewerbesteuerpflicht C. Besteuerung auf der Ebene der Gesellschafter D. Verlegung der Geschäftsleitung ins Ausland 3. Teil A. Angestellter Geschäftsführer (Arbeitsrecht) B. Geschäftsführervergütung - nach OLG Brandenburg, Urteil v. 24.1.2024 C. Schwerpunkt verdeckte Gewinnausschüttung beim Gesellschafter-Geschäftsführer D. Einziehung von Gesellschafteranteilen E. Tod des Alleingesellschafters und einzigen Geschäftsführers/führungslose GmbH F. Der Tod eines GmbH-Gesellschafters , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20241015, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Gesellschaftsrechtliche Unternehmenspraxis##, Autoren: Klein, Hartmut~Müller, Thomas~Arens, Stephan~Bietmann, Andreas~Engel, Alexander, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1300, Keyword: laufende Besteuerung; Kapitalerhöhung; Kapitalherabsetzung; Gesellschafterbesteuerung; Besteuerung; Gesellschafter; Liquidation; Handbuch; Gründung; Gesellschaftsrecht; Errichtung; Stammeinlage; Stammkapital; Mitgliedschaft; Geschäftsanteil; Organe; Jahresabschluss; Gewinn und Verlust; Beendigung; Geschäftsführer; Gesellschafter-Fremdfinanzierung; Unternehmergesellschaft; Ein-Mann-GmbH; Kapitalgesellschaft, Fachschema: Deutschland~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Gesellschaftsrecht, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 1300 Blätter, Länge: 240, Breite: 168, Höhe: 48, Gewicht: 1560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067439001 V14550-978-3-482-569- B0000067439002 V14550-978-3-482-569-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Kontaktlinsen Medizinprodukte?
Ja, Kontaktlinsen gelten als Medizinprodukte, da sie direkt mit den Augen in Kontakt kommen und speziell zur Korrektur von Sehfehlern oder anderen Augenproblemen entwickelt wurden. Sie unterliegen strengen gesetzlichen Vorschriften und Qualitätsstandards, um die Sicherheit und Wirksamkeit für den Benutzer zu gewährleisten. Kontaktlinsen sollten nur nach einer professionellen Anpassung und regelmäßigen Kontrollen durch einen Augenarzt oder Optiker verwendet werden, um mögliche Komplikationen zu vermeiden. Es ist wichtig, die richtige Pflege und Handhabung der Kontaktlinsen zu beachten, um Infektionen oder andere Probleme zu vermeiden. **
-
Sind Laborgeräte Medizinprodukte?
Laborgeräte können Medizinprodukte sein, wenn sie speziell für medizinische Zwecke entwickelt wurden und zur Diagnose, Überwachung oder Behandlung von Krankheiten eingesetzt werden. Dazu gehören beispielsweise Blutdruckmessgeräte, Blutzuckermessgeräte oder Ultraschallgeräte. Nicht alle Laborgeräte sind jedoch automatisch Medizinprodukte, da es auch Geräte gibt, die für andere Zwecke in Laboren verwendet werden, wie z.B. zur Analyse von Proben in der Forschung oder Industrie. Letztendlich hängt die Klassifizierung als Medizinprodukt davon ab, ob das Gerät speziell für medizinische Anwendungen konzipiert wurde und den entsprechenden regulatorischen Anforderungen entspricht. **
-
Was ist Validierung Medizinprodukte?
Was ist Validierung Medizinprodukte? Die Validierung von Medizinprodukten ist ein Prozess, bei dem nachgewiesen wird, dass ein Produkt die Anforderungen und Spezifikationen erfüllt und sicher und wirksam für den beabsichtigten Verwendungszweck ist. Dieser Prozess umfasst die Durchführung von Tests, Studien und Bewertungen, um sicherzustellen, dass das Medizinprodukt den regulatorischen Standards entspricht und den Patienten keinen Schaden zufügt. Die Validierung ist ein wichtiger Schritt im Entwicklungsprozess von Medizinprodukten, um die Qualität, Sicherheit und Leistung des Produkts zu gewährleisten. Letztendlich dient die Validierung dazu, das Vertrauen der Anwender in das Medizinprodukt zu stärken und die Patientensicherheit zu gewährleisten. **
-
Wer darf Medizinprodukte freigeben?
Medizinprodukte dürfen in der Regel nur von staatlich zugelassenen Stellen freigegeben werden. Dazu gehören beispielsweise Behörden wie das Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM) in Deutschland oder die Food and Drug Administration (FDA) in den USA. Diese Stellen prüfen die Sicherheit, Qualität und Wirksamkeit der Medizinprodukte, bevor sie auf den Markt gebracht werden dürfen. Nur wenn ein Medizinprodukt diese Prüfungen besteht, wird es zur Verwendung freigegeben. Hersteller von Medizinprodukten müssen sich daher an strenge gesetzliche Vorgaben halten und umfangreiche Nachweise über die Sicherheit und Wirksamkeit ihrer Produkte erbringen, bevor sie diese freigeben dürfen. **


Sind alle Hilfsmittel Medizinprodukte?
Nein, nicht alle Hilfsmittel sind Medizinprodukte. Medizinprodukte sind speziell entwickelte Produkte, die für medizinische Zwecke verwendet werden, wie beispielsweise Prothesen, Implantate oder medizinische Geräte. Es gibt jedoch auch Hilfsmittel, die nicht als Medizinprodukte gelten, wie zum Beispiel Gehhilfen, Rollstühle oder Sehhilfen. Diese Hilfsmittel dienen dazu, die Lebensqualität oder die Mobilität von Menschen zu verbessern, sind aber nicht unbedingt für medizinische Behandlungen oder Therapien gedacht. Es ist wichtig, zwischen Medizinprodukten und anderen Hilfsmitteln zu unterscheiden, um sicherzustellen, dass sie den jeweiligen gesetzlichen Anforderungen und Qualitätsstandards entsprechen. **
Was sind Medizinprodukte Beispiele?
Medizinprodukte sind Produkte, die zur Diagnose, Prävention, Überwachung, Behandlung oder Linderung von Krankheiten oder Verletzungen beim Menschen eingesetzt werden. Beispiele für Medizinprodukte sind beispielsweise Verbandmaterialien wie Pflaster, Kompressen oder Bandagen. Auch medizinische Geräte wie Blutdruckmessgeräte, Thermometer oder Spritzen zählen zu den Medizinprodukten. Medizinische Implantate wie künstliche Hüftgelenke oder Herzschrittmacher sind ebenfalls Beispiele für Medizinprodukte. Darüber hinaus gehören auch medizinische Softwarelösungen und Diagnosegeräte wie Ultraschallgeräte oder EKG-Geräte zu dieser Kategorie. **
Top-Angebote
Produkte zum Begriff HOLTSCH-Medizinprodukte-GmbH-Quickpad:
-
Quickpad Alk Tup Spender 150 STWichtige Hinweise (Pflichtangaben): Quickpad - getränkte Tupfer zur Anwendung auf der Haut. Wirkstoff: 2-Propanol (Ph. Eur.) 70% (V/V). Anwendungsgebiete: Zur Desinfektion der Haut vor Injektionen. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Quickpad - getränkte Tupfer zur Anwendung auf der Haut für Säuglinge, Kinder und Erwachsene Wirkstoff: 2-Propanol (Ph. Eur.) 70% (V/V) Stoff- oder Indikationsgruppe: Desinfektionsmittel/Antiseptikum. Anwendungsgebiete: Zur Desinfektion der Haut vor Injektionen. Gegenanzeigen: Nicht anwenden: bei Überempfindlichkeit gegen 2–Propanol (Isopropylalkohol), zur Hautdesinfektion vor Eingriffen, die eine größere Eröffnung erfordern als eine Injektion, zur Antiseptik offener Wunden, zur Schleimhautantiseptik, insbesondere am Auge, zur Hautdesinfektion bei Frühgeborenen. Warnhinweise und Vorsichtsmaßnahmen für die Anwendung: Keine Anwendung auf Schleimhäuten, insbesondere dem Auge. Was müssen Sie in Schwangerschaft und Stillzeit beachten? Bei sachgemäßem Gebrauch kann Quickpad während der Schwangerschaft und Stillzeit verwendet werden. Wechselwirkungen mit anderen Mitteln: Keine bekannt. Dosierungsanleitung und Art der Anwendung: Zur Desinfektion/Antiseptik die betroffene Hautfläche mit Quickpad abreiben und trocknen lassen. Als Mindesteinwirkzeit sind 15 s einzuhalten. Dauer der Anwendung: Quickpad kann ohne zeitliche Begrenzung angewendet werden. Nebenwirkungen: Bei Hauteinreibungen mit 2-Propanol (Ph.Eur) 70% (VA/) können in sehr seltenen Fällen (dies entspricht weniger als 1 von 10.000 Behandelten) Hautrötungen und leichtes Brennen auftreten. Meldung von Nebenwirkungen: Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte Abt. Pharmakovigilanz Kurt-Georg-Kiesinger Allee 3 D-53175 Bonn Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweise und Angaben zur Haltbarkeit des Arzneimittels: Das Verfallsdatum dieser Packung ist auf dem Kunststoffbehältnis angegeben. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Haltbarkeit nach Anbruch: 6 Monate. Lagerungshinweise: Vor Feuer schützen! Gut verschlossen aufbewahren. Arzneimittel für Kinder unzugänglich aufbewahren. Zusammensetzung: 1 Kunststoffbehältnis mit 15O getränkten Tupfern enthält pro Tupfer: Arzneilich wirksamer Bestandteil: 2-Propanol (Ph.Eur.) 70% (V/V): 0,41 g. Sonstige Bestandteile: Vliestupfer aus Polypropylen: 0,12 g. Packungsgrößen: Packung mit 150 getränkten Tupfern. Pharmazeutischer Unternehmer und Hersteller: Holtsch Medizinprodukte GmbH In den Faltern 13 D-65232 Taunusstein Telefon: (06128) 917177 Telefax: (06128) 44742 Diese Gebrauchsinformation wurde zuletzt überarbeitet im September 2014. Quelle: Angaben der Verpackung Stand: 05/20163,11 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Sind Tampons Medizinprodukte?
Sind Tampons Medizinprodukte? Ja, Tampons werden als Medizinprodukte eingestuft, da sie in direktem Kontakt mit dem Körper stehen und spezielle gesundheitliche Anforderungen erfüllen müssen. Sie unterliegen daher strengen Vorschriften und Qualitätskontrollen, um sicherzustellen, dass sie keine gesundheitlichen Risiken für die Verbraucher darstellen. Medizinprodukte wie Tampons müssen bestimmte Standards erfüllen, um sicherzustellen, dass sie wirksam und sicher sind. Daher werden Tampons als Medizinprodukte klassifiziert und müssen entsprechend gekennzeichnet und zugelassen werden. **
-
Sind Hilfsmittel Medizinprodukte?
Sind Hilfsmittel Medizinprodukte? Diese Frage hängt von der Definition des Begriffs "Hilfsmittel" ab. Im Allgemeinen werden Medizinprodukte als Instrumente, Apparate, Vorrichtungen oder Software definiert, die für medizinische Zwecke verwendet werden. Hilfsmittel hingegen sind Gegenstände, die Menschen mit Behinderungen oder Einschränkungen im Alltag unterstützen. Einige Hilfsmittel können als Medizinprodukte klassifiziert werden, wenn sie speziell für medizinische Zwecke entwickelt wurden. Es ist wichtig, zwischen medizinischen Hilfsmitteln und allgemeinen Hilfsmitteln zu unterscheiden, um die entsprechenden gesetzlichen Vorschriften und Qualitätsstandards einzuhalten. **
-
Sind Kontaktlinsen Medizinprodukte?
Ja, Kontaktlinsen gelten als Medizinprodukte, da sie direkt mit den Augen in Kontakt kommen und speziell zur Korrektur von Sehfehlern oder anderen Augenproblemen entwickelt wurden. Sie unterliegen strengen gesetzlichen Vorschriften und Qualitätsstandards, um die Sicherheit und Wirksamkeit für den Benutzer zu gewährleisten. Kontaktlinsen sollten nur nach einer professionellen Anpassung und regelmäßigen Kontrollen durch einen Augenarzt oder Optiker verwendet werden, um mögliche Komplikationen zu vermeiden. Es ist wichtig, die richtige Pflege und Handhabung der Kontaktlinsen zu beachten, um Infektionen oder andere Probleme zu vermeiden. **
-
Sind Laborgeräte Medizinprodukte?
Laborgeräte können Medizinprodukte sein, wenn sie speziell für medizinische Zwecke entwickelt wurden und zur Diagnose, Überwachung oder Behandlung von Krankheiten eingesetzt werden. Dazu gehören beispielsweise Blutdruckmessgeräte, Blutzuckermessgeräte oder Ultraschallgeräte. Nicht alle Laborgeräte sind jedoch automatisch Medizinprodukte, da es auch Geräte gibt, die für andere Zwecke in Laboren verwendet werden, wie z.B. zur Analyse von Proben in der Forschung oder Industrie. Letztendlich hängt die Klassifizierung als Medizinprodukt davon ab, ob das Gerät speziell für medizinische Anwendungen konzipiert wurde und den entsprechenden regulatorischen Anforderungen entspricht. **
Ähnliche Suchbegriffe für HOLTSCH-Medizinprodukte-GmbH-Quickpad
-
Klein, Hartmut: Praxishandbuch der GmbHPraxishandbuch der GmbH , Die gesellschafts- und steuerrechtlichen Besonderheiten der GmbH - praxisbezogen dargestellt Dieses Werk stellt die GmbH mit all ihren Besonderheiten praxisnah dar. Es gliedert sich übersichtlich in einen gesellschaftsrechtlichen und einen steuerrechtlichen Teil. Im gesellschaftsrechtlichen Teil erfahren Sie alles Wesentliche über die relevanten Aspekte einer GmbH - von der Gründung über die Stammeinlage, Organe und Mitgliedschaft bis zur Beendigung. Beispiele und Formulierungshilfen helfen Ihnen, die für Ihre Mandanten beste Gestaltung hinsichtlich ihrer GmbH zu realisieren. Schwerpunktthema im steuerrechtlichen Teil ist die Darstellung des Körperschaftsteuerrechts. Ausführliche Erläuterungen zu praxisrelevanten Themen wie der verdeckten Gewinnausschüttung oder zu Gewerbesteuer und Umsatzsteuer helfen Ihnen, Gestaltungsmöglichkeiten optimal auszuschöpfen. Weitere Themen dieses Teils sind u.a.: - steuerliche Folgen bei der Gründung, - Fragen im Zusammenhang mit Aufsichtsratsbezügen, zur Organschaft, zum Steuerabzugsverfahren, zur Besteuerung der Gesellschafter, - Haftungsfragen und die - Besteuerung der GmbH in der Liquidation. Die 5. Auflage wurde um einen dritten Teil mit Fällen aus der Praxis erweitert. Die Online-Version enthält überdies einen Anhang mit Vertragsmustern. Rechtsstand ist der 31.12.2024 Inhaltsverzeichnis: ¿1. Teil: Gesellschaftsrecht der GmbH 1. Abschnitt: Einführung A. Wesen der Gesellschaften B. Die verschiedenen Gesellschaftsformen C. Überblick der Rechtsänderungen des GmbHG D. Wesensmerkmale der GmbH, Zweckmäßigkeit der Gesellschaftsform E. Besonderheiten der Unternehmergesellschaft (haftungsbeschränkt) 2. Abschnitt: Errichtung der GmbH A. Errichtung der GmbH B. Haftungsfragen im Zusammenhang mit der Gründung C. Umwandlungen 3. Abschnitt: Stammeinlage, Geschäftsanteil und und Stammkapital A. Begriffsbestimmung B. Die Leistung der Einlage auf das Stammkapital (Stammeinlage) C. Das Stammkaptial und seine Erhaltung D. Gesellschafterdarlehen und gleichgestellte Forderungen E. Kapitalerhöhung, Kapitalherabsetzung F. Nachschusspflicht 4. Abschnitt: Mitgliedschaft und Geschäftsanteil A. Die Gesellschafterstellung B. GmbH-Gechäftsanteil im Rechtsverkehr (Gesellschafterwechsel) C. Einziehung des Geschätsanteils D. Ausschließung und Austritt eines Gesellschafters 5. Abschnitt: Die Organe der GmbH¿ A. Die Gesellschafterversammlung B. Der Geschäftsführer C. Haftungsfragen D. Aufsichtsrat und Beirat der GmbH 6. Abschnitt: Der Jahresabschluss, Gewinn und Verlust A. Buchführung und Inventar B. Der Jahresabschluss C. Gewinn und Verlust 7. Abschnitt: Die Beendigung der GmbH A. Allgemeines B. Rechtsfolgen der Auflösung 2. Teil: Steuerrecht der GmbH 1. Abschnitt: Einführung A. Wahl der Gesellschaftsform B. Grundlegende Systemunterschiede in der Besteuerung der einzelnen Gesellschaftsformen C. Grundzüge der Besteuerung des Einkommnes bei der GmbH und ihren Gesellschaftern 2. Abschnitt: Steuerliche Folgen bei der Gründung einer GmbH A. Verkehrssteuerliche Folgen bei der Gründung B. Ertragsteuern C. Auzfnahme der Geschäftstätigkeit vor Entsteheung der GmbH 3. Abschnitt: Die laufende Besteuerung der GmbH A. Körperschaftsteuer B. Die Organschaft C. Gewerbesteuer D. Umsatzsteuer 4. Abschnitt: Kapitalerhöhung - Kapitalherabsetzung A. Allgemeines B. Kapitalerhöhung gegen Einlagen C. Kapitalerhöhung aus Gesellschaftsmitteln D. Kapitalherabsetzung 5. Abschnitt: Die Besteuerung auf der Ebene der der Gesellschafter (Teileinkünfteverfahren, Abgeltungsteuer) A. Grundlegende Prizipien unter der Ägide des Teileinkünfteverfahrens B. Dividenden (Beteiligungserträge) C. Veräußerung oder Entnahme von GmbH-Anteilen D. Beteiligungen im Beriebsvermögen 6. Abschnitt: Die Besteuerung der GmbH in der Liquidation A. Körperschaftsteuer B. Gewerbesteuerpflicht C. Besteuerung auf der Ebene der Gesellschafter D. Verlegung der Geschäftsleitung ins Ausland 3. Teil A. Angestellter Geschäftsführer (Arbeitsrecht) B. Geschäftsführervergütung - nach OLG Brandenburg, Urteil v. 24.1.2024 C. Schwerpunkt verdeckte Gewinnausschüttung beim Gesellschafter-Geschäftsführer D. Einziehung von Gesellschafteranteilen E. Tod des Alleingesellschafters und einzigen Geschäftsführers/führungslose GmbH F. Der Tod eines GmbH-Gesellschafters , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20241015, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Gesellschaftsrechtliche Unternehmenspraxis##, Autoren: Klein, Hartmut~Müller, Thomas~Arens, Stephan~Bietmann, Andreas~Engel, Alexander, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1300, Keyword: laufende Besteuerung; Kapitalerhöhung; Kapitalherabsetzung; Gesellschafterbesteuerung; Besteuerung; Gesellschafter; Liquidation; Handbuch; Gründung; Gesellschaftsrecht; Errichtung; Stammeinlage; Stammkapital; Mitgliedschaft; Geschäftsanteil; Organe; Jahresabschluss; Gewinn und Verlust; Beendigung; Geschäftsführer; Gesellschafter-Fremdfinanzierung; Unternehmergesellschaft; Ein-Mann-GmbH; Kapitalgesellschaft, Fachschema: Deutschland~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Gesellschaftsrecht, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 1300 Blätter, Länge: 240, Breite: 168, Höhe: 48, Gewicht: 1560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067439001 V14550-978-3-482-569- B0000067439002 V14550-978-3-482-569-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Validierung Medizinprodukte?
Was ist Validierung Medizinprodukte? Die Validierung von Medizinprodukten ist ein Prozess, bei dem nachgewiesen wird, dass ein Produkt die Anforderungen und Spezifikationen erfüllt und sicher und wirksam für den beabsichtigten Verwendungszweck ist. Dieser Prozess umfasst die Durchführung von Tests, Studien und Bewertungen, um sicherzustellen, dass das Medizinprodukt den regulatorischen Standards entspricht und den Patienten keinen Schaden zufügt. Die Validierung ist ein wichtiger Schritt im Entwicklungsprozess von Medizinprodukten, um die Qualität, Sicherheit und Leistung des Produkts zu gewährleisten. Letztendlich dient die Validierung dazu, das Vertrauen der Anwender in das Medizinprodukt zu stärken und die Patientensicherheit zu gewährleisten. **
-
Wer darf Medizinprodukte freigeben?
Medizinprodukte dürfen in der Regel nur von staatlich zugelassenen Stellen freigegeben werden. Dazu gehören beispielsweise Behörden wie das Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM) in Deutschland oder die Food and Drug Administration (FDA) in den USA. Diese Stellen prüfen die Sicherheit, Qualität und Wirksamkeit der Medizinprodukte, bevor sie auf den Markt gebracht werden dürfen. Nur wenn ein Medizinprodukt diese Prüfungen besteht, wird es zur Verwendung freigegeben. Hersteller von Medizinprodukten müssen sich daher an strenge gesetzliche Vorgaben halten und umfangreiche Nachweise über die Sicherheit und Wirksamkeit ihrer Produkte erbringen, bevor sie diese freigeben dürfen. **
-
Sind alle Hilfsmittel Medizinprodukte?
Nein, nicht alle Hilfsmittel sind Medizinprodukte. Medizinprodukte sind speziell entwickelte Produkte, die für medizinische Zwecke verwendet werden, wie beispielsweise Prothesen, Implantate oder medizinische Geräte. Es gibt jedoch auch Hilfsmittel, die nicht als Medizinprodukte gelten, wie zum Beispiel Gehhilfen, Rollstühle oder Sehhilfen. Diese Hilfsmittel dienen dazu, die Lebensqualität oder die Mobilität von Menschen zu verbessern, sind aber nicht unbedingt für medizinische Behandlungen oder Therapien gedacht. Es ist wichtig, zwischen Medizinprodukten und anderen Hilfsmitteln zu unterscheiden, um sicherzustellen, dass sie den jeweiligen gesetzlichen Anforderungen und Qualitätsstandards entsprechen. **
-
Was sind Medizinprodukte Beispiele?
Medizinprodukte sind Produkte, die zur Diagnose, Prävention, Überwachung, Behandlung oder Linderung von Krankheiten oder Verletzungen beim Menschen eingesetzt werden. Beispiele für Medizinprodukte sind beispielsweise Verbandmaterialien wie Pflaster, Kompressen oder Bandagen. Auch medizinische Geräte wie Blutdruckmessgeräte, Thermometer oder Spritzen zählen zu den Medizinprodukten. Medizinische Implantate wie künstliche Hüftgelenke oder Herzschrittmacher sind ebenfalls Beispiele für Medizinprodukte. Darüber hinaus gehören auch medizinische Softwarelösungen und Diagnosegeräte wie Ultraschallgeräte oder EKG-Geräte zu dieser Kategorie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.